Publicado en nicolasbillia.com — Octubre 2026 · Serie brightonSEO San Diego 2026
Disclaimer
Este contenido fue escrito con ayuda de IA a partir de mis desgrabaciones y fotos de las charlas de brightonSEO + Hero Conf San Diego (15 y 16 de septiembre de 2026) y de datos de proyectos de Nomadic. Los datos del evento llevan el nombre de quien los presentó; los de clientes van sin nombre y por rubro. Las fotos de las slides son mías.
En corto
- En preguntas de compra, el 82% de las citas de la IA va a sitios de terceros y el 3% al sitio de la marca (Nikki Lam, NP Digital, 9 millones de respuestas).
- Qué terceros pesan depende del rubro: los medios son el 1,7% de las fuentes citadas en B2B SaaS y el 25,5% en consumo (Ross Hudgens, datos de Cloro).
- También depende del motor: con los mismos 30 prompts de un cliente B2B de staffing, ChatGPT citó sobre todo homes y landings de proveedores, y Claude, notas editoriales.
- Los lugares en la respuesta son pocos: cuando entra una marca nueva, salen 3,8 en promedio (deck de Writesonic, 10,7 millones de entradas y salidas).
- Por eso la lista de competidores armada por tráfico puede ser la equivocada: en una fintech de gestión de gastos, el líder en tráfico aparecía en el 2,0% de las respuestas de IA y un competidor con menos tráfico que el cliente, en el 45,9%.
¿Cuánto de lo que dice la IA sobre tu marca sale de tu propio sitio?
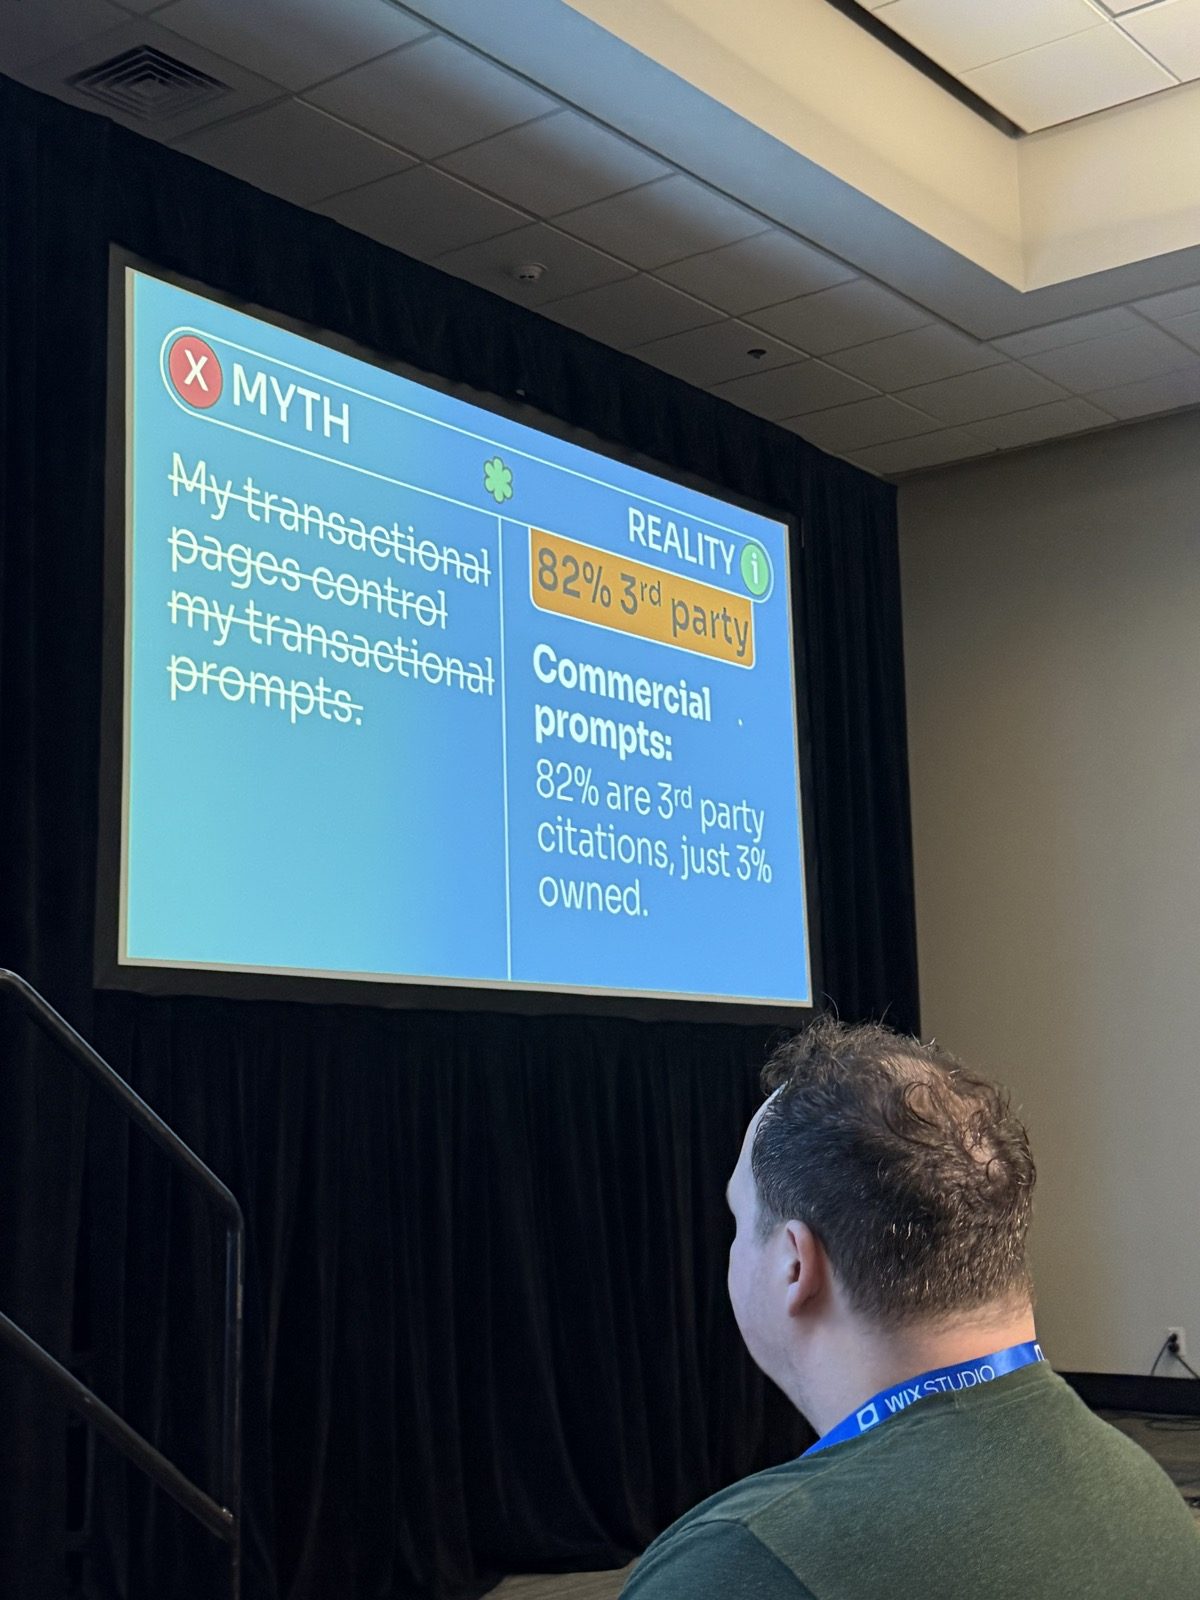
Poco, si la pregunta es de compra. Nikki Lam (NP Digital) presentó en “AI Visibility at Scale: What NP Digital Learned From 35+ Enterprise Brands” un dataset de 9 millones de respuestas de IA en 9 plataformas, sobre más de 400 marcas enterprise de retail, finanzas y SaaS B2B, trackeadas con Writesonic. En los prompts de intención comercial, el 82% de las citas fue a terceros y el 3% a contenido propio. En los informacionales y navegacionales, el contenido propio llega hasta el 13%. Lo resumió así: “If your bottom of funnel strategy is tied solely to your own domain, then you’re really just competing for 3%.”
Ese número no es universal. En el mismo evento escuché otras dos cifras sobre lo mismo, medidas de otra forma:
| Quién | Qué midió | Peso del sitio propio |
|---|---|---|
| Nikki Lam (NP Digital) | Prompts comerciales; 9M de respuestas, 400+ marcas enterprise | 3% de las citas |
| Ross Hudgens | Fuentes citadas en B2B SaaS, índice de Cloro | 69,4% en la categoría “brand-owned & long tail” |
| Christian Ward (Yext) | Búsquedas locales donde los cuatro modelos coinciden; 491.000 negocios, 2 millones de preguntas | 91% de las veces la cita #1 es el sitio del negocio |
Se explican por lo que mide cada uno. Ward habla de búsquedas locales, donde el dato del negocio vive en su sitio y en sus fichas. Hudgens junta en una sola categoría lo propio y la cola larga, así que su 69,4% no es solo el sitio de la marca. Lam mide prompts de compra en categorías enterprise. Antes de copiar un benchmark hay que preguntar en qué rubro y con qué tipo de prompt se calculó.
Una aclaración sobre los tres: son datos de empresas que venden medición o servicios de visibilidad en IA, ninguno es una muestra aleatoria (Lam lo dice: son clientes de NP Digital y sus competidores) y ninguno declara mercados de LATAM.
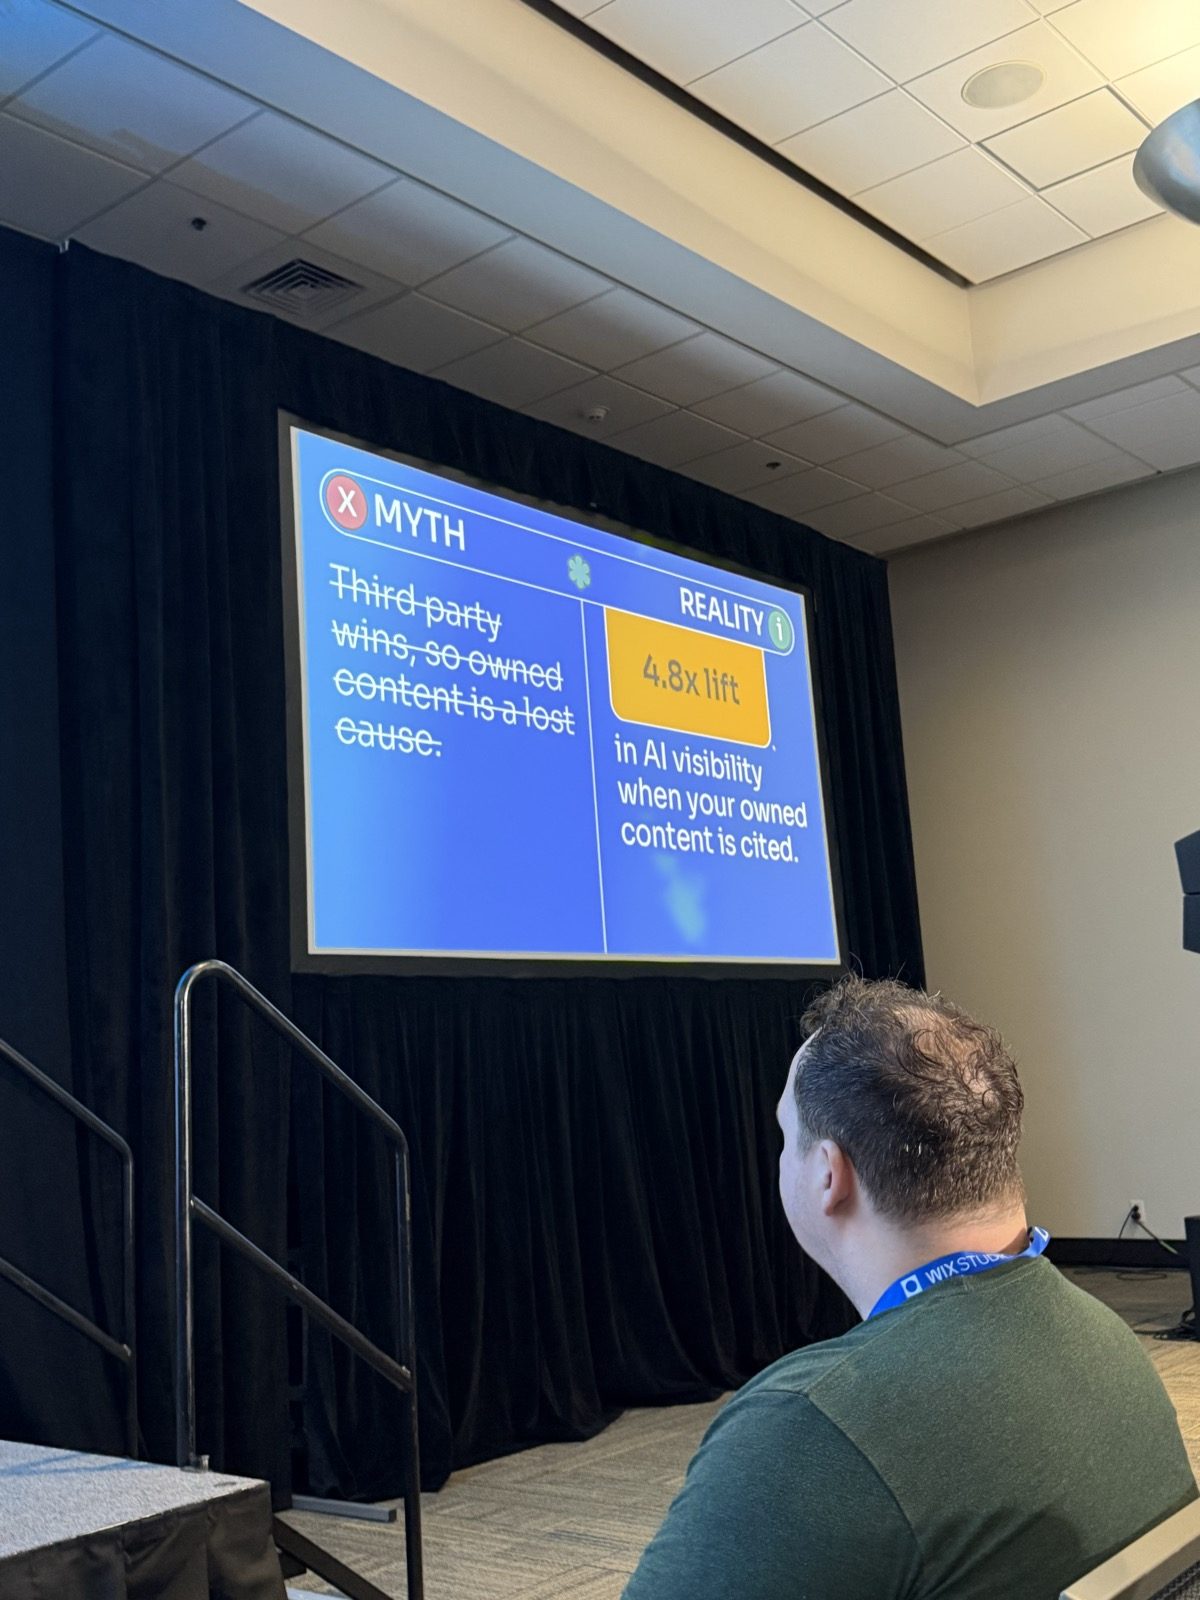
Que el sitio propio sea el 3% de las citas en la compra no quiere decir que haya que dejarlo. La misma Lam mostró que cuando citan tu contenido propio, la visibilidad de tu marca sube 4,8 veces, y que esas citas duran entre 3 y 9 veces más que las de terceros. Es poco de lo que se cita, pero es lo que más rinde cuando entra.
¿Qué terceros pesan en tu rubro?
Ross Hudgens (Siege Media) mostró en “Actionable Tips That Will Drive GEO Results Today” datos de Cloro, un proveedor de AI search, extraídos la semana anterior al evento: qué tipo de fuente citan los motores en dos industrias. No declaró cuántos prompts ni qué motores entran en el cálculo.
| Tipo de fuente citada | B2B SaaS | Consumo y ecommerce |
|---|---|---|
| Propio de la marca y cola larga | 69,4% | 41,9% |
| Medios y editoriales | 1,7% | 25,5% |
| Afiliados y comparadores | 6,7% | 13,8% |
| Plataformas de reviews | 15,8% | no figura |
| Redes y video | 2,6% | 5,7% |
| Comunidades y UGC | 2,9% | 3,9% |
| Retail | no figura | 6,3% |
| Referencia | no figura | 2,7% |
En B2B SaaS el primer dominio de terceros del ranking es g2.com; en consumo, youtube.com, reddit.com y nytimes.com. Para finanzas de consumo dio otra cifra, sin muestra, a partir de lo que suele ver en esos mercados: los afiliados se quedan con entre el 40% y el 60% de las citas. Y una consecuencia directa: si una marca de finanzas de consumo no tiene programa de afiliados, no va a estar representada.
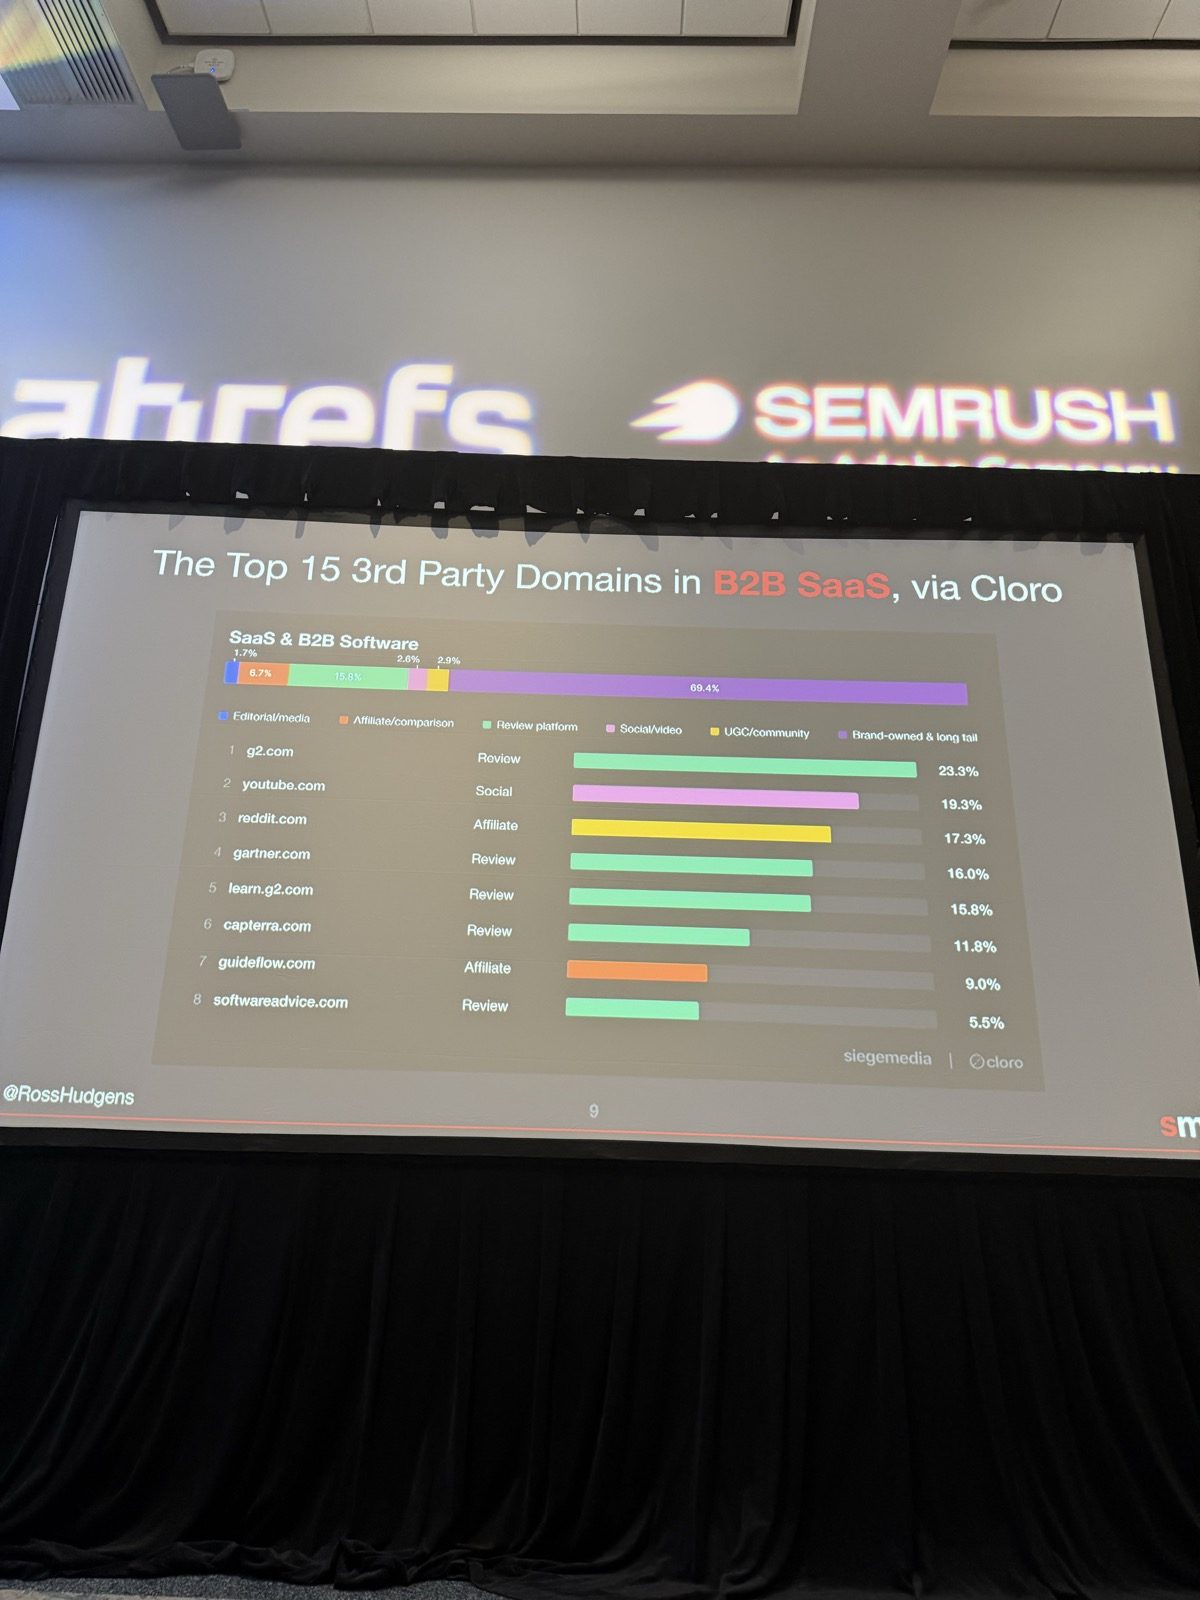
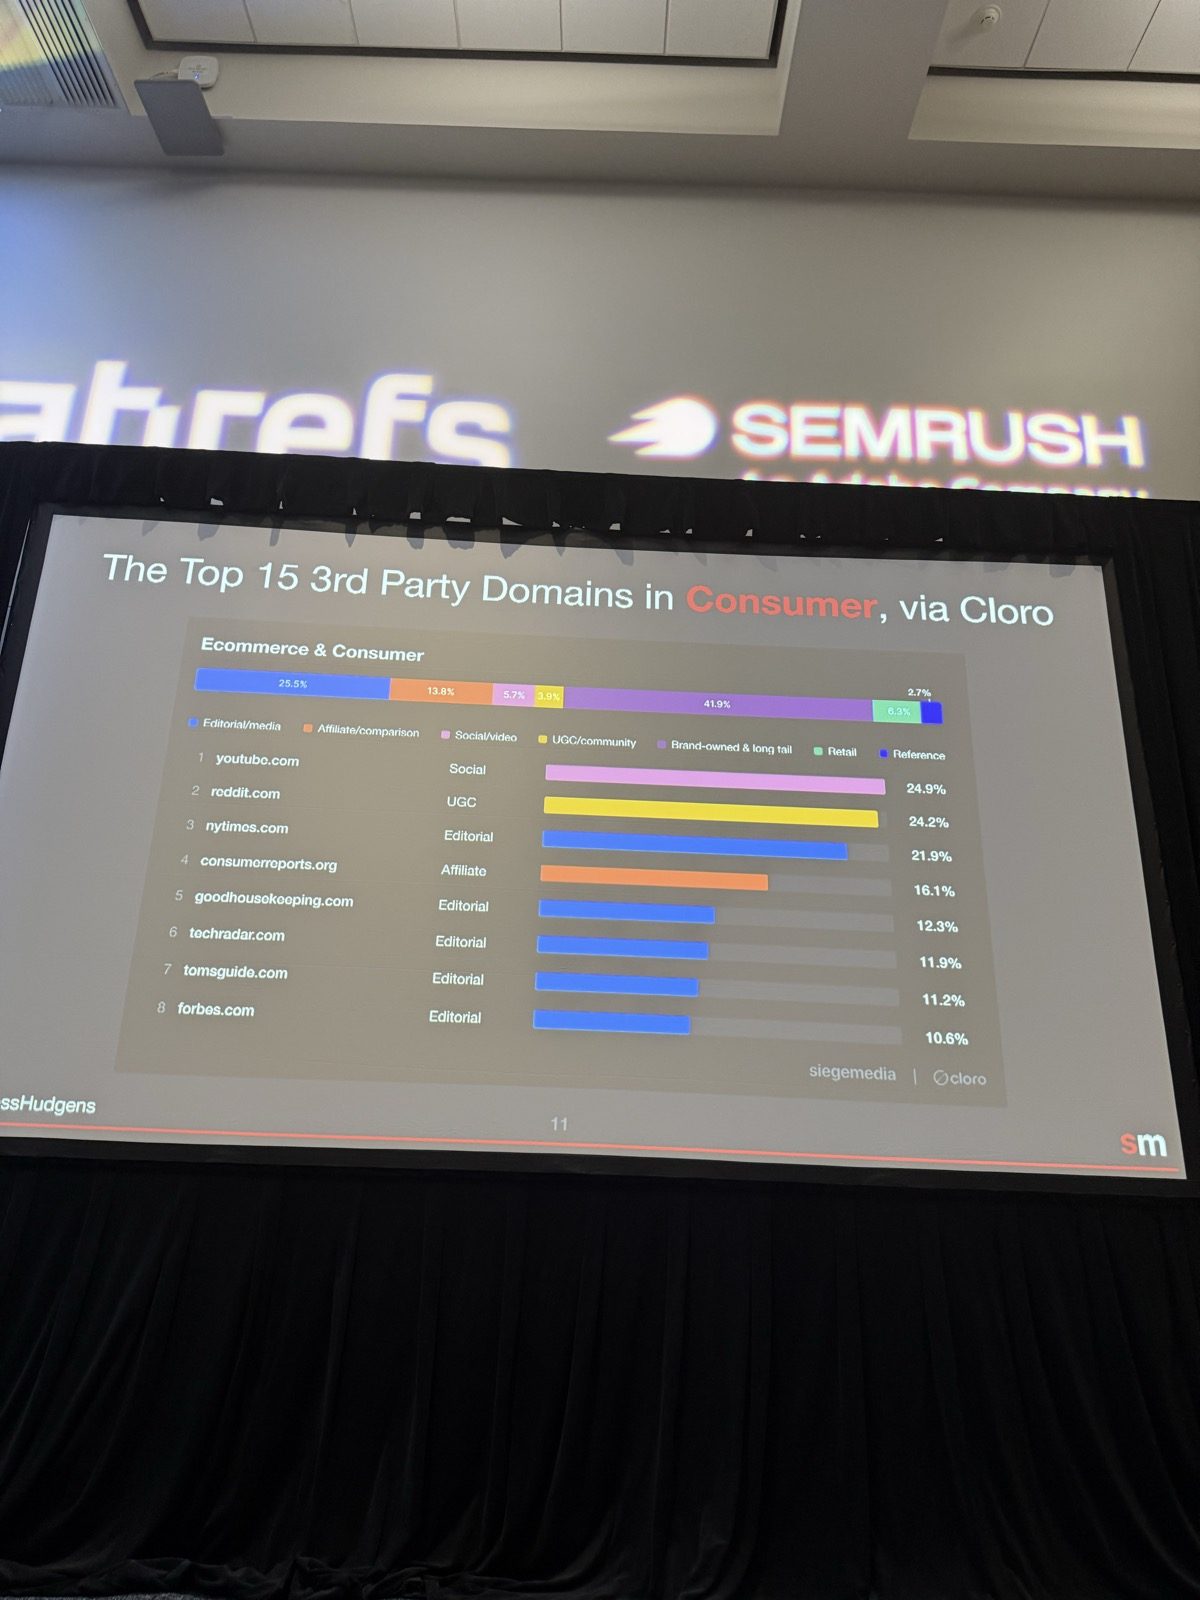
Uso solo la barra: el ranking de dominios de esas slides no cierra con ella y clasifica a Reddit como afiliado en una y como UGC en la otra.
Lam trajo un corte que se suele leer como regla general: cuánto sube la visibilidad de una marca según la fuente que la menciona. YouTube 2,8x, LinkedIn 2,7x, Reddit 2,4x, G2 1,9x y Gartner 1,6x. Es un agregado de todas las plataformas y rubros de su dataset.
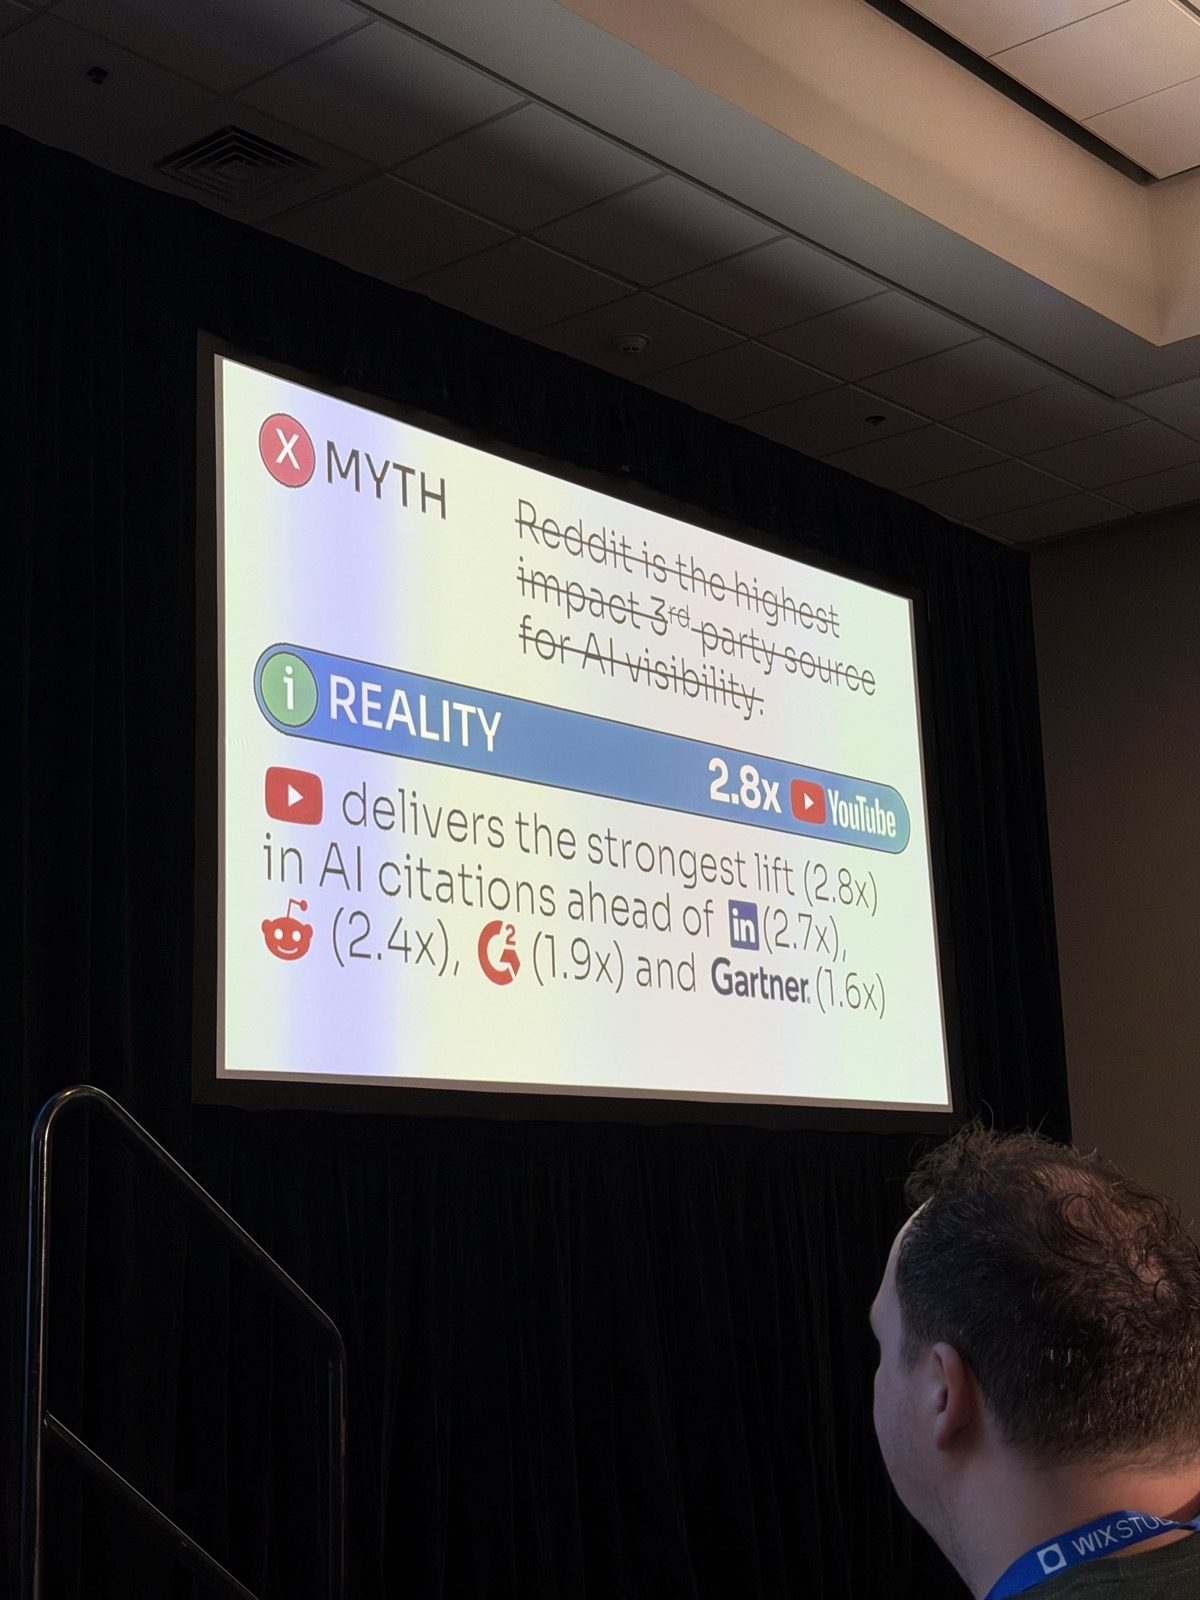
Cuando lo bajamos a un rubro concreto, el mapa cambia. En un cliente B2B de staffing corrimos 30 prompts salidos de su Search Console en AI Overviews, ChatGPT y Claude, y bajamos las URLs citadas. La única plataforma de reviews que apareció en los tres motores fue Clutch, siempre con páginas de categoría. G2, Trustpilot y Glassdoor sumaron cero citas en 603. G2, que encabeza el ranking de Hudgens en B2B SaaS, en B2B de servicios no apareció. Los dos son “B2B”, pero los terceros que cuentan son otros.
Con LinkedIn pasa algo parecido. En una software factory nearshore que medimos para el mercado de EE.UU. (5 motores, 699 respuestas, 14.517 citas), LinkedIn fue el 1,5% de las citas. En otras 8 mediciones nuestras estuvo entre 0% y 3,7%. Lam mide cuánto sube la visibilidad cuando una fuente menciona a la marca; nosotros, qué parte de las citas se lleva cada fuente. No es la misma métrica, pero el 2,7x solo no alcanza para poner LinkedIn como prioridad en un rubro.
¿ChatGPT, Claude y Google citan lo mismo?
No. Christian Ward (Yext) presentó un estudio sobre 491.000 negocios y 2 millones de preguntas, corrido sin contexto ni memoria, con instancias e IPs limpias. Los cuatro modelos coincidieron en la primera opción el 4% de las veces, y casi la mitad de las veces hubo cuatro ganadores distintos. El mismo modelo, corrido cuatro veces seguidas con la misma pregunta, no coincidía consigo mismo.
En el cliente B2B de staffing la diferencia estaba en el tipo de página que cita cada motor. Lo conté con más detalle en la nota de los 30 prompts en AI Overviews, ChatGPT y Claude; acá el resumen:
| Motor | Qué cita | Dato | El cliente aparece en |
|---|---|---|---|
| ChatGPT | Homes y landings de proveedores cuyo texto coincide con la pregunta | 51% homes + 35% landings; listicles 4% | 7 de 30 prompts |
| Claude | Notas editoriales | 49% blog posts | 11 de 30 prompts |
| AI Overviews | Listicles, muchos publicados por las mismas empresas que recomiendan | 32 de 107 fuentes son listicles propios de proveedores | 0 de 22 (los prompts con AI Overview) |
En el AI Overview nadie aparecía recomendado sin estar antes en las fuentes. Un competidor que ocupaba el 15% de las fuentes recibió 12 recomendaciones; el cliente, con el 0,9% de las fuentes, ninguna.
El dato de LinkedIn de la software factory, abierto por motor, va en la misma dirección. Respuestas que citan LinkedIn: AI Overview 30,8%, AI Mode 15,5%, ChatGPT 1,4%, Claude 0,8%, Gemini 0%. “LinkedIn sirve para aparecer en IA” es cierto para las dos superficies de Google y casi no aplica al resto.
La aclaración del caso de staffing: son 30 prompts y una corrida por motor. Las diferencias grandes (11 contra 0) son robustas; las chicas (11 contra 7) marcan una dirección, no una diferencia firme.
¿Por qué entrar a una respuesta es sacar a otro?
Porque los lugares son pocos. En el deck de Writesonic (no pude confirmar quién lo presentó) hay un estudio de desplazamiento de marcas sobre 10,7 millones de entradas y salidas en 8 plataformas, con ventana de 30 días: el 90% de las veces que una marca entra a una respuesta de IA, otra sale. Cuando entra una marca nueva, salen 3,8 en promedio, 2,6 veces más que cuando no entra ninguna. Y lo que se gana no queda: según Lam, hasta el 58% de las citas no vuelve a aparecer nunca. “Over half of what you win, you win just once.”
Si la respuesta es un lugar con cupo, la pregunta es con quién competís por ese cupo. Y no siempre es el mismo que te gana en Google. En una fintech de gestión de gastos medimos 1.100 respuestas de ChatGPT y Gemini y el tráfico orgánico estimado de cada jugador en México:
| Jugador | Tráfico orgánico estimado (México) | Presencia en respuestas de IA |
|---|---|---|
| Empresa de vales líder en tráfico | 503.330 | 2,0% |
| El cliente | 6.128 | 18,5% |
| Competidor global de gestión de gastos | 1.849 | 45,9% (primero en 5 de 7 segmentos) |
Con la lista armada por tráfico, el competidor que se quedaba con casi la mitad de las respuestas quedaba por debajo del cliente, y el que encabezaba la lista casi no aparecía en la conversación donde se decide la compra. Ninguno de los dos jugaba en los dos tableros.
¿Qué cambia en cómo trabajamos la visibilidad en IA?
- Medir el mapa de fuentes del rubro antes de elegir terceros. Prompts salidos de Search Console, corridos en cada motor, con los dominios citados clasificados por tipo (propio, reviews, medios, afiliados, comunidad). En el caso de staffing la corrida completa costó unos USD 6. Sin ese mapa, invertir en G2 o en LinkedIn porque lo dijo una charla es decidir con el dato de otro rubro.
- Reportar por motor, no un promedio. El promedio esconde un 11 de 30 en un motor y un 0 de 22 en otro.
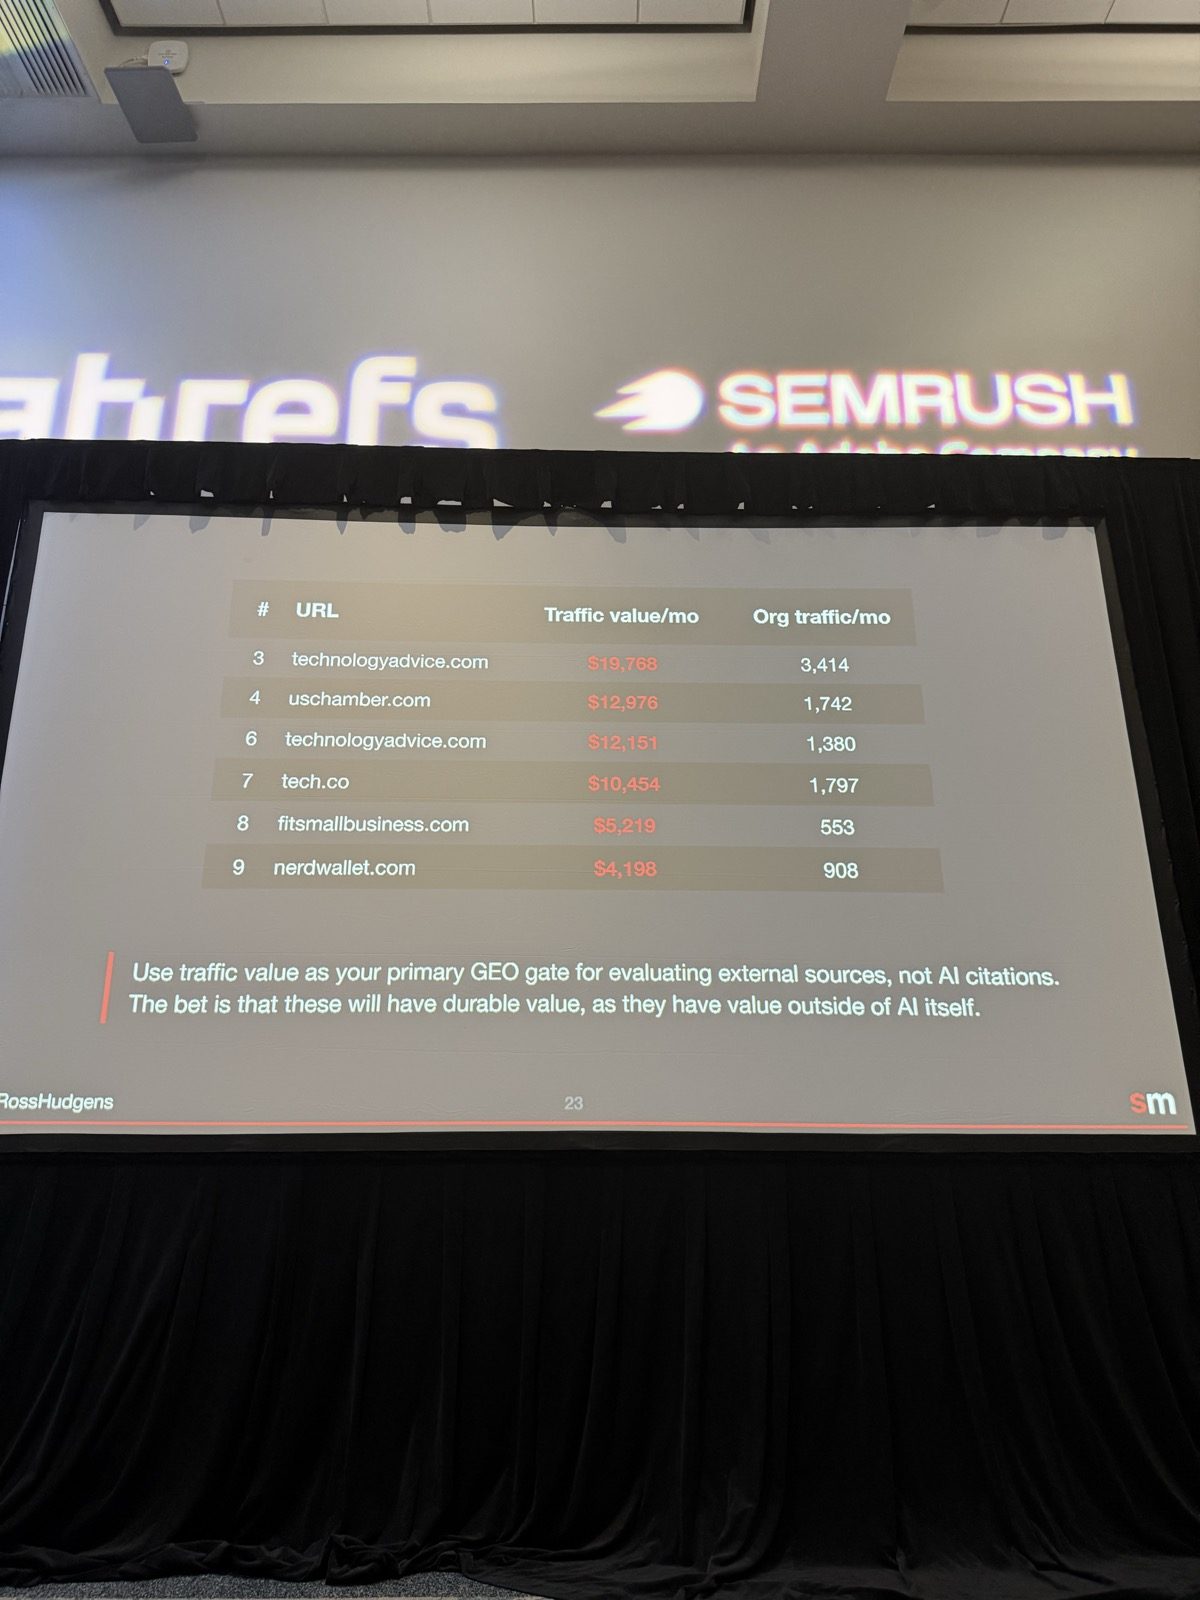
- Elegir terceros por el valor que tienen fuera de la IA. Hudgens propone filtrar las fuentes externas por el valor de tráfico mensual de la página, no por las citas: “The bet is that these will have durable value, as they have value outside of AI itself.” En rubros donde mandan los afiliados, además, es un mercado pago: “Publishers and affiliates go where the money is.”
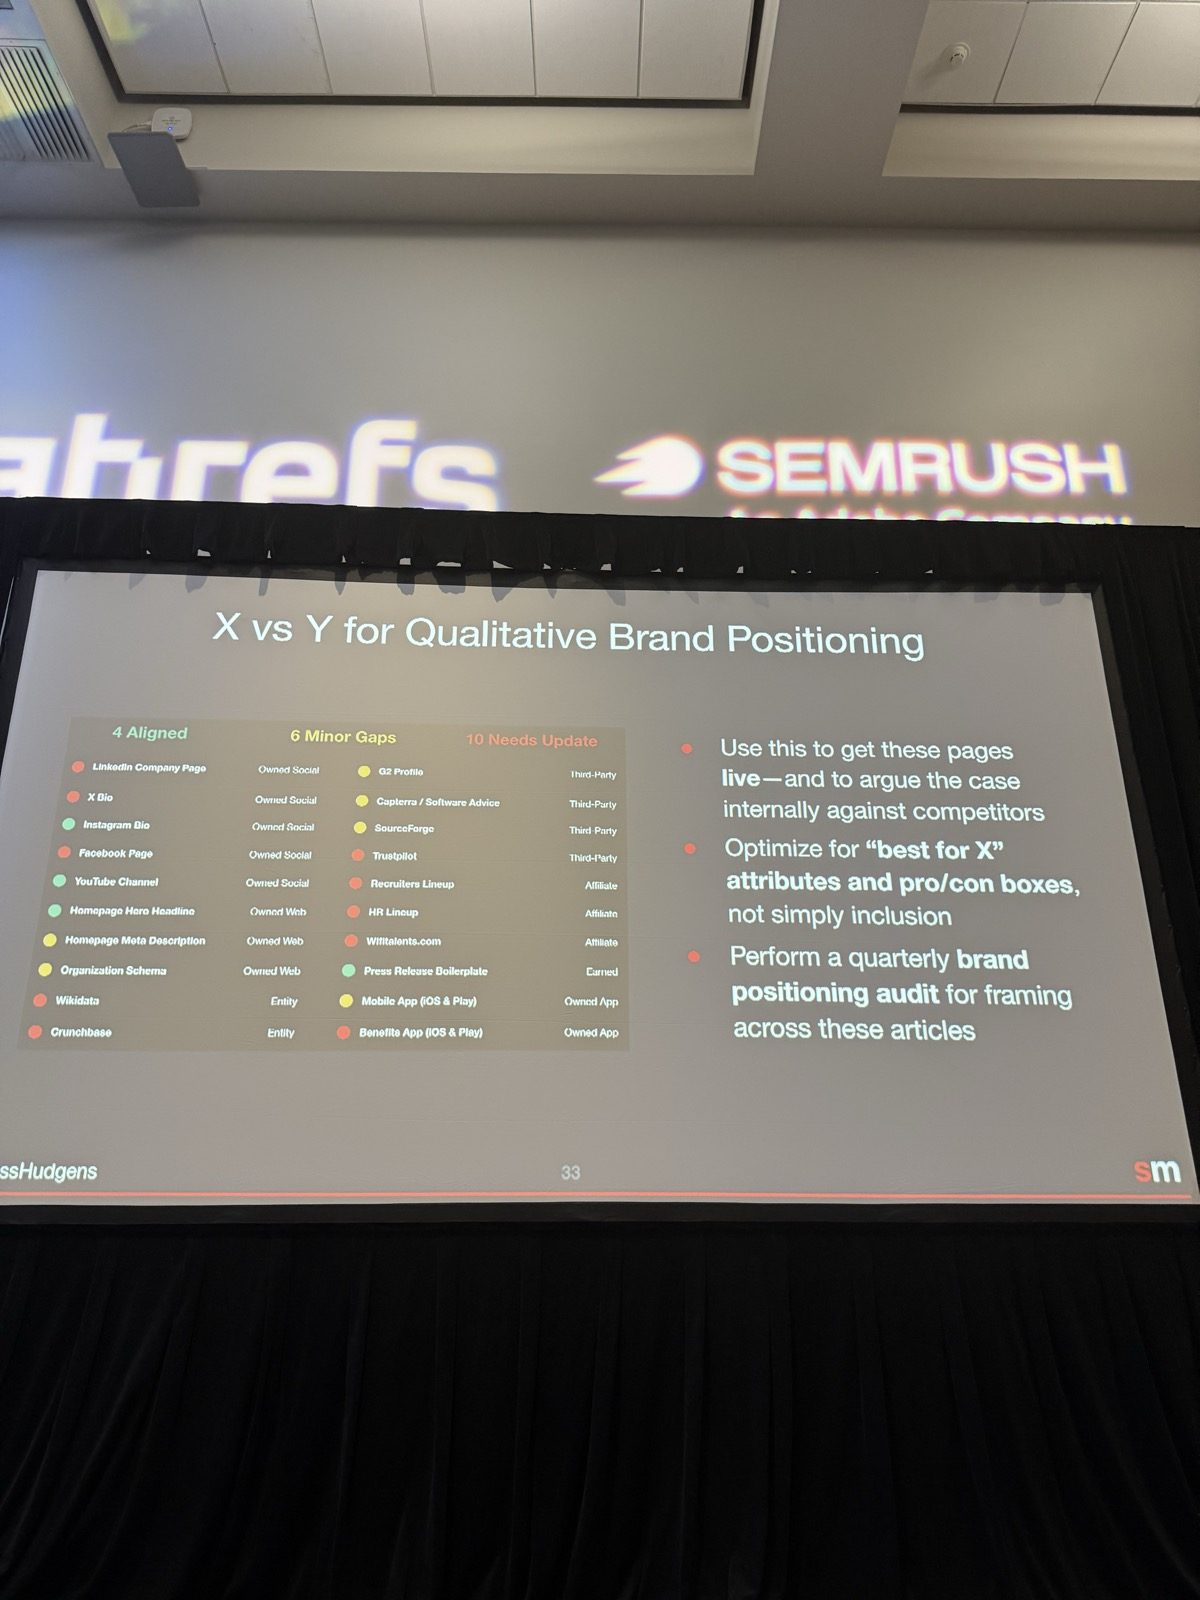
- Darles a esos terceros una frase que puedan repetir. Según Hudgens, “best overall” no lo repite nadie y los modelos no encuentran consistencia; “best for marketers” sí se copia. Propone una auditoría trimestral de cómo aparece la marca en sus superficies propias, de entidad, de reviews y de afiliados.
- Medir a los competidores en los dos tableros. Tráfico orgánico y presencia en respuestas de IA, cada uno con su lista. Si el cliente nombra a un competidor con poco tráfico, no se descarta hasta medirlo en IA.
- No soltar el sitio propio. Es poco de lo que se cita en la compra, pero cuando entra rinde 4,8 veces en visibilidad y dura entre 3 y 9 veces más.
Lo que la IA dice de tu marca lo escriben mayormente otros, y cuáles otros depende de tu rubro y del motor. ¿Alguien midió el mapa de fuentes citadas de su rubro en LATAM? Me interesa comparar.
Serie brightonSEO San Diego 2026
- ¿Cómo medir el impacto de la IA en tu negocio? En leads y marca, no en el tráfico de ChatGPT
- ¿Qué fuentes cita la IA cuando habla de tu marca? Depende del rubro y del motor (este artículo)
- ¿Por qué una página lenta queda afuera de las respuestas de IA? SEO técnico para bots, con logs
- ¿Qué página cita la IA? La que responde arriba y respalda lo que afirma
- Agentes de IA en SEO: ¿dónde tiene que parar la automatización?
- ¿El volumen de búsqueda mide la demanda? Dónde está la demanda real
- Autoridad offsite en IA: ¿dónde tiene que estar tu marca cuando el motor arma la respuesta?
- ¿Cómo le habla el SEO a dirección ahora que la IA le abrió la puerta?
Toda la serie en un solo lugar: brightonSEO 2026.